Инфраструктурный тупик: как аренда GPU съедает маржу ИИ-приложений
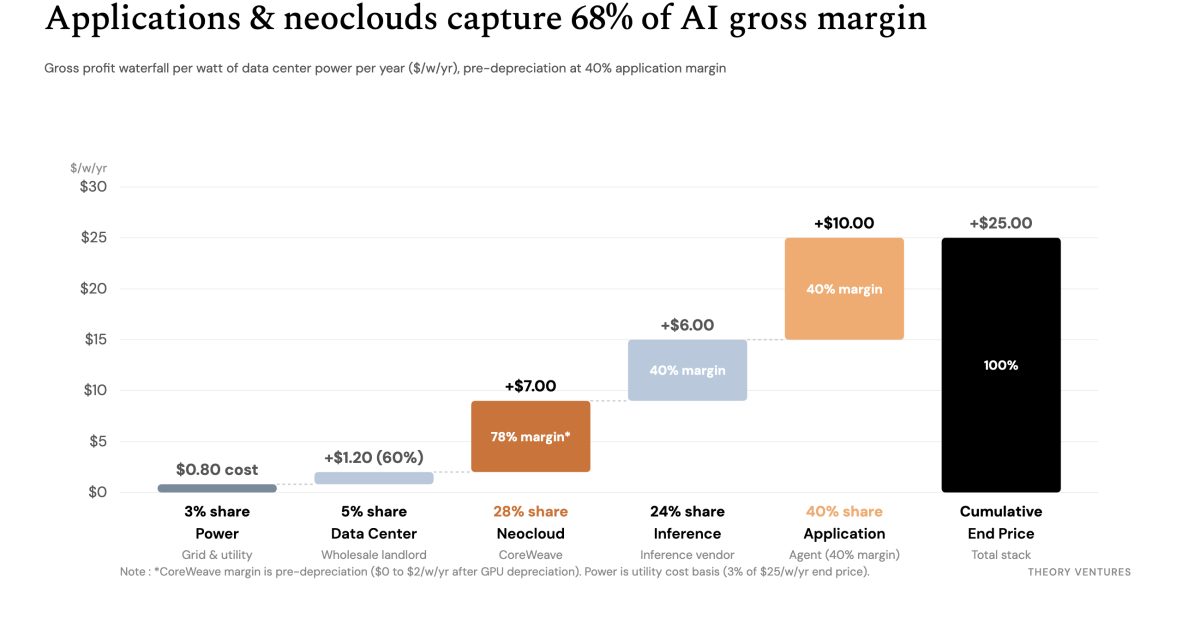
Стремительный рост расходов на инфраструктуру усиливает давление на рентабельность разработчиков ПО: согласно форме S-1/A компании Anthropic, стоимость краткосрочных пиковых вычислений достигает $13 за GPU-час. Публичные отчеты уже позволяют отследить распределение капитала от электростанций напрямую до пользовательского программного обеспечения, и создатели софта сталкиваются со структурным сдвигом, при котором именно затраты на инфраструктурные мощности определяют жизнеспособность бизнеса.
Цепочка создания стоимости в сфере искусственного интеллекта состоит из пяти отдельных уровней: электростанция, оператор дата-центра, неооблако, поставщик услуг инференса и прикладное AI-приложение. Каждый сегмент функционирует по собственной, абсолютно изолированной расчетной модели. Энергетические компании взимают плату за киловатт-часы, неооблака сдают в аренду GPU-часы, а приложения берут деньги с конечных пользователей за каждую выполненную задачу. Нормализация каждого операционного звена к единой метрике — доллары за ватт в год ($/w/yr) — позволяет установить общую базу сравнения по всему стеку. Растущие расходы на инфраструктуру и агрессивная экспансия неооблаков сжимают маржу приложений, подталкивая рынок к вертикальной интеграции. Главная неопределенность заключается в том, смогут ли разработчики программного обеспечения переложить растущие расходы на вычисления на корпоративных заказчиков или окажутся зажатыми тисками инфраструктурной инфляции.
Нормализация стека: от мегаватт к программному обеспечению
Анализ водопадного распределения доходов показывает, какой именно сегмент аккумулирует основную экономическую отдачу. При 40% валовой маржи софтверного приложения общий пул валовой прибыли распределяется по цепочке следующим образом: 3% уходит энергетике, 5% — дата-центрам, 28% — неооблакам (до учета амортизации GPU), 24% — поставщикам инференса и 40% остается на прикладном уровне. При этом на рынке фиксируется существенный разрыв между себестоимостью электроэнергии и ставками на долгосрочную аренду мощностей.
Кто примет на себя основной финансовый удар, когда базовая емкость мощностей переоценится в ходе многолетних циклов?
Пересмотр условий на физическом уровне каскадом бьет по юнит-экономике программного обеспечения. В рамках телефонной конференции по итогам третьего квартала генеральный директор CoreWeave Майкл Интратор подтвердил рост цен на инфраструктуру.
«Продажа мощностей по цене более $40 млн за мегаватт ежегодно, в то время как цены на новую инфраструктуру по четырех- и пятилетним контрактам смещаются к диапазону от $20 млн до $25 млн за мегаватт».
Подобная ценовая конъюнктура знаменует решительный перелом. Контрактование новой инфраструктуры по ставкам от $20 млн до $25 млн за мегаватт означает, что расценки более чем вдвое превышают текущий средний уровень совокупного парка CoreWeave в $9 за ватт в год. Если разработчики прикладного ПО не смогут добиться соразмерного повышения цен для своих клиентов, неооблака, провайдеры инференса и создатели приложений будут вынуждены конкурировать за все более ограниченный объем совокупной прибыли.
Концентрация капитала и вертикальная интеграция
Требования к масштабу усиливают давление на балансы компаний. В финансовом отчете за третий квартал CoreWeave зафиксировала выручку в размере $3,661 млрд, что отражает рост на 168% в годовом исчислении, наряду с операционной прибылью по GAAP в $207 млн при маржинальности 6% и скорректированной операционной прибылью в $379 млн с маржой 10%. В том же отчете отражена скорректированная EBITDA на уровне $2,26 млрд с рентабельностью 62% против амортизационных отчислений в размере $1,89 млрд, чистых процентных расходов в $846 млн и чистого убытка по GAAP в объеме $709 млн. Активный энергетический портфель CoreWeave вырос с 1,5 ГВт на конец второго квартала до более чем 1,7 ГВт по итогам третьего квартала, при этом объем законтрактованной мощности превысил 4,6 ГВт, а портфель будущих заказов составил $132,5 млрд.
Существует мнение, что поставщики прикладных решений с высоким возвратом на инвестиции способны легко переложить возросшие затраты на вычисления на корпоративных клиентов. Однако ценовая гибкость в различных сегментах софта остается крайне неравномерной. AI-приложение, сокращающее операционные расходы предприятия на 30%, обладает значительно меньшей свободой в ценообразовании, чем инструмент, обеспечивающий экономию в 70%. Разработчики защищают свой спред оборонительными инженерными методами: внедрением более компактных моделей, дообучением и динамической маршрутизацией запросов, что наглядно доказывает неравномерность пула валовой прибыли по вертикальным рынкам.
Чтобы нивелировать структурное давление, операторы инфраструктуры агрессивно поглощают софтверные активы для консолидации маржи. CoreWeave приобрела компанию Weights & Biases за $1,03 млрд, а также закрыла сделки по покупке OpenPipe, Marimo и Monolith AI на общую сумму $185 млн, замкнув на себе обучение, оценку и корпоративные рабочие процессы. Аналогичным образом Nebius направила свыше $1 млрд на покупку четырех компаний, закрывающих задачи поиска, оптимизации моделей, масштабирования холодного старта и оркестрации.
Независимые разработчики софта, не обладающие вертикальным контролем над стеком или сверхвысоким ROI для корпоративного сектора, упираются в инфраструктурное бутылочное горлышко. В условиях, когда базовые контракты на мощности дорожают до $25 млн за мегаватт, изолированный прикладной слой не способен удерживать привычную маржинальность программного бизнеса против вертикально интегрированных вычислительных платформ.
Что не сходится
Куда на самом деле уходит маржа софтверных стартапов? Финансовые документы показывают жесткую развилку: пока неооблака вроде CoreWeave забирают львиную долю совокупной валовой прибыли стека, разработчики софта рискуют оплачивать эту инфраструктурную инфляцию из своего кармана. При этом сама публичная отчетность поставщиков мощностей при операционной прибыли в 6% скрывает чистый убыток, перекладывая бремя амортизации железа и дорогих заемных денег вниз по цепочке. Вся бизнес-модель прикладного ИИ упирается в способность разработчиков софта продавить повышение цен для конечных заказчиков раньше, чем их маржу обнулит аренда вычислительных мощностей.
Источник: Tom Tunguz