Аренда GPU подорожала до $13 на фоне дефицита турбин до 2030 года
По оценке Томаша Тунгуза, за последние два квартала краткосрочные цены на аренду GPU подскочили с $5 до более чем $13 за час на фоне замедления строительства дата-центров в США. Даже несмотря на эти скачки цен, спрос со стороны разработчиков моделей и корпоративных инженерных команд не демонстрирует никаких признаков спада. Нарастающий дефицит подводит к системному вопросу: сколько будут стоить корпоративные вычисления, когда у американских площадок полностью исчерпаются резервные мощности?
Дата-центры внутри страны не поспевают за спросом, а дефицит энергетической инфраструктуры грозит превратить генерацию токенов в дефицитный ресурс, вынуждая корпоративные бюджеты переориентироваться на импорт вычислительных мощностей. Физический потолок доступной электроэнергии неизбежно перечеркнет финансовые планы инфраструктурных команд, независимо от объема капитала, который компании выделяют на вычислительные ресурсы.
Дефицит эффективности и энергетические барьеры
Производительность кремния стабильно растет, однако аппаратные прорывы не успевают за объемами энергопотребления. Корпоративная маржинальность оказывается под прямым давлением: инфраструктурные расходы увеличиваются быстрее, чем их успевает компенсировать рост энергоэффективности. Когда доступность энергии упирается в жесткий потолок энергосетей, возможность развертывания автономных систем и масштабных AI-агентов начинает целиком зависеть от получения гарантированных лимитов мощности, а не от наличия свободных денег.
Соотношение токенов на ватт растет примерно в 2,9 раза за год, объединяя показатели Vera Rubin от NVIDIA (рост в 5,4 раза по сравнению с GB300), Ironwood от Google (в 2 раза эффективнее Trillium) и Trainium3 от AWS (в 4 раза эффективнее Trainium2).
Подобная математика ставит руководство корпоративного IT в уязвимое положение, поскольку требуемая мощность в гигаваттах напрямую зависит от объема запрашиваемых токенов, деленного на количество токенов на ватт. Один лишь рост эффективности не способен нивелировать этот скачок, пока распределение мощности ограничено возможностями энергосетей. Это вынуждает организации пересматривать свои модели операционных расходов и графики развертывания систем.
Неэластичный удар по финансовой отчетности
Корпоративные балансы поглощают эти издержки вместо того, чтобы сокращать масштабы внедрения ИИ. Венчурный инвестор Томаш Тунгуз проанализировал отчетность Anthropic по форме S-1/A: документы зафиксировали всплески краткосрочных арендных ставок на пиковые вычисления до $12–13 за GPU-час, а индекс Ornn Compute Index в октябре 2026 года закрепился на отметке $12,29 за GPU-час. Anthropic законтрактовала пиковые мощности на миллиарды долларов по премиальным ставкам, и совокупный спрос не дрогнул — покупатели просто оплатили надбавку.
Сможет ли рост цен в конечном счете снизить корпоративный спрос настолько, чтобы сбалансировать существующую пропускную способность сетей? Премиальные цены за дефицит не охладили аппетиты бизнеса: компании, запускающие агентные модели и масштабное предварительное обучение, без колебаний платят надбавку. Искусственное сдерживание генерации токенов противоречит базовой экономике: при более низких затратах на производство объемы рабочих нагрузок росли бы по экспоненте. Если национальные энергосети не смогут поставлять электричество, бизнес начнет закупать токены за рубежом.
Срывы поставок и миграция инфраструктуры за рубеж
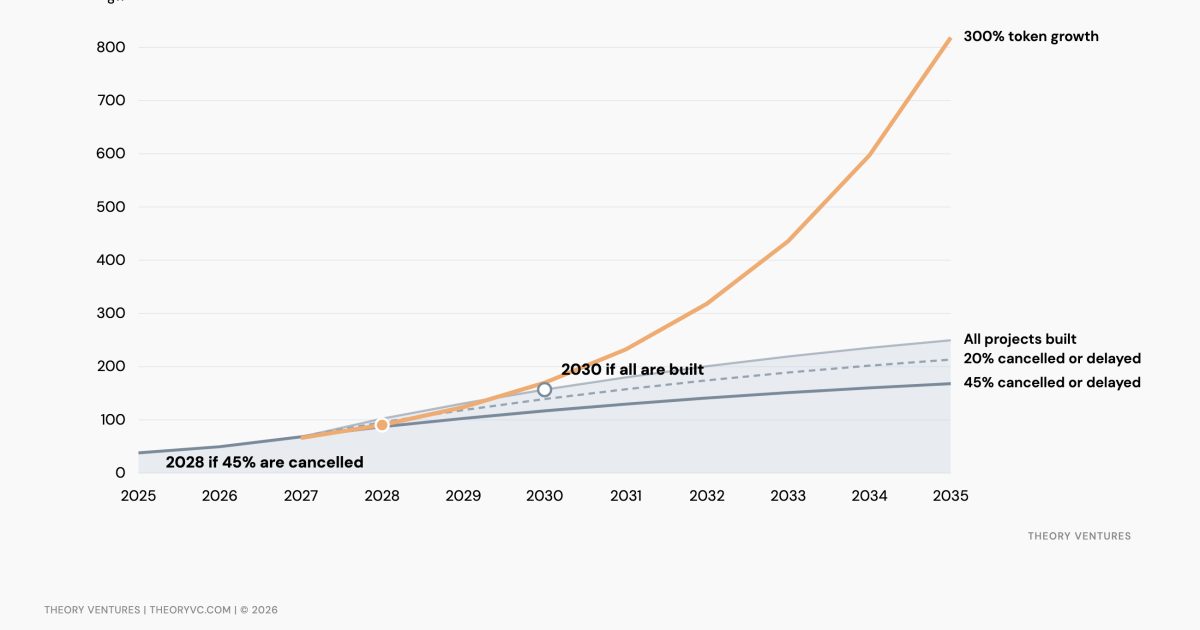
Данные по реализации проектов подтверждают, что ввод локальной инфраструктуры отстает от графиков. В сценарии, где 45% запланированных проектов не удается подключить к сети, дефицит наступает быстрее. Базовая модель показывает, что переход США в статус нетто-импортера токенов произойдет в период между 2028 и 2030 годами — в прямой зависимости от того, сколько из заявленных энергетических проектов потерпит крах.
Даже если каждый запланированный объект будет построен вовремя, дефицит все равно возникнет к 2030 году.
Если 45% запланированных проектов не удастся подключить к сети, импорт токенов начнется уже к 2028 году. Снижение доли отмененных строек до 20% лишь сдвинет этот порог на 2029 год, и даже если каждый запланированный дата-центр достроят без задержек, дефицит предложения откроется к 2030 году. При этом газовые турбины для автономной генерации за периметром энергосети распроданы вплоть до 2030 года, согласно данным GE Vernova и SemiAnalysis.
Экономика переноса вычислений за рубеж остается привлекательной. Электроэнергия формирует лишь 5% от совокупной стоимости GPU-часа, тогда как возврат капитальных затрат составляет 64%. Подобная структура затрат объясняет, почему зарубежный хостинг остается рациональной альтернативой для предприятий, стремящихся обойти узкие места внутренних сетей без сокращения объемов вычислений.
Если задержки сетевых подключений удержат реальный ввод мощностей на уровне 55%, а газовые турбины останутся недоступными до 2030 года, как корпоративная маржинальность выдержит импорт вычислений, когда Ornn Compute Index уйдет далеко за пределы $13 за GPU-час?
Как менялась картина
Два квартала назад час работы чипа стоил $5, а теперь за него выкладывают больше $13 — и корпоративные бюджеты просто молча проглатывают этот ценник. Очередь за мощностями не редеет, даже когда Anthropic контрактует пиковые ресурсы на миллиарды долларов с такой переплатой. Заминка со строительством дата-центров и подключением к сетям показала простую вещь: свободные деньги больше не гарантируют доступ к вычислениям, если в розетке банально нет нужных гигаватт. Выдержат ли финансовые модели запуск масштабных AI-агентов, если к 2030 году почти половина энергопроектов сорвется и токены придется импортировать из-за рубежа?
Источник: Tom Tunguz