Финансирование неооблаков от Nvidia сокращается под давлением долга в $32 млрд
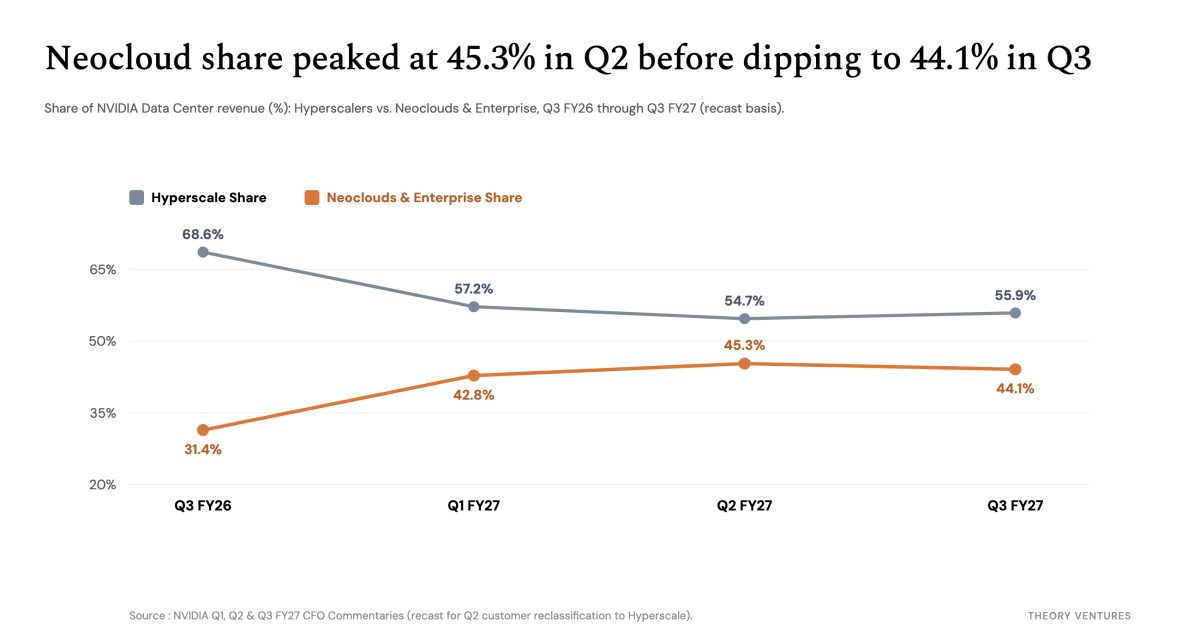
Доступ к капиталу для независимых облачных провайдеров сужается, смещая баланс сил напрямую в сторону технологических гигантов, разрабатывающих собственные процессоры.
Ужесточая условия кредитования для независимых операторов, Nvidia рискует потерять ключевой противовес инициативам своих крупнейших клиентов по созданию кастомных чипов. Компания сталкивается со сложной дилеммой: продолжать поддерживать обремененных долгами партнеров среди неооблаков или ограничить серьезные риски на собственном балансе, где обязательства по лизингу исчисляются десятками миллиардов долларов. Сможет ли Nvidia сохранить независимых покупателей вычислительных мощностей, не укрепляя при этом доминирование гиперскейлеров на рынке?
Цена поддержки экосистемы
Финансовые обязательства по поддержанию независимых игроков достигли исторических масштабов и подкреплены десятками миллиардов прямых гарантий.
«Мы поддерживали развитие этой экосистемы и продолжим действовать дисциплинированно и избирательно в вопросах нашей поддержки».
Временно исполняющая обязанности генерального директора и финансовый директор Колетт Кресс обозначила более жесткую позицию во время отчета о прибылях Nvidia, потребовав, чтобы операторы самостоятельно предоставляли площадки с готовой энергоинфраструктурой и собственный капитал. По словам Кресс, в дальнейшем Nvidia намерена действовать строго и выборочно. Поскольку неооблака лишены денежных потоков уровня гиперскейлеров, избирательная поддержка может затормозить рост небольших операторов с дефицитом капитала. Что произойдет, когда независимые платформы больше не смогут рассчитывать на финансирование со стороны производителя чипов?
Финансовые риски и перераспределение выручки
Прямым следствием становится консолидация вычислительных мощностей в руках конкурентов Nvidia, развивающих собственную микроэлектронику, даже несмотря на то, что гиперскейлеры приносят $60,1 млрд квартальной выручки, а неооблака — $47,5 млрд. Достигнув доли в 45% в выручке сегмента Data Center в прошлом квартале, доля клиентов вне пула гиперскейлеров снизилась до 44% в третьем квартале 2027 финансового года — как раз на фоне сигналов Nvidia об ужесточении условий финансирования. Диверсифицированная база покупателей остается главной коммерческой защитой Nvidia от проприетарных чипов, а давление на неооблака передает эти рычаги прямо в руки Google, Amazon, Microsoft и Meta*, которые форсируют разработку собственных решений.
С точки зрения риск-менеджмента более жесткая балансовая дисциплина защищает Nvidia от катастрофических последствий возможных дефолтов по прямым лизинговым обязательствам на сумму $32 млрд. Защита платежеспособности поставщика гарантирует отгрузки корпоративным заказчикам даже в том случае, если небольшие облачные провайдеры столкнутся с проблемами из-за дорогого капитала. Таким образом Nvidia решает структурное противоречие между гарантиями производителя и поддержкой альтернативных игроков, делая выбор в пользу защиты собственного баланса, а не экспансии альтернативных облаков.
После публикации результатов за третий квартал 17 ноября 2026 года телеканал CNBC сообщил 18 ноября 2026 года, что аналитики оценили первый финансовый отчет компании без участия генерального директора Дженсена Хуанга. Уолл-стрит отреагировала сдержанными прогнозами: Citi сохранил рекомендацию «Покупать» с целевой ценой $225, тогда как Bernstein подтвердил рейтинг «На уровне рынка» с целевой ценой $200 на фоне заявлений руководства о более дисциплинированном подходе к финансированию неооблаков и предоставлению гарантий.
---
* — признана экстремистской организацией, её деятельность запрещена на территории РФ.
Инвестиционные рекомендации
Источник: Tom Tunguz